
Investering i ejendomme
Investering i udlejningsejendom – sådan regner vi på det
Investering i en udlejningsejendom begynder med tre spørgsmål: Hvad må du tage i husleje, hvad koster driften, og hvad er der tilbage, når lånet er betalt? Her får du vores måde at skille tallene ad på. Du får også et konkret regneeksempel, hvor gearing ikke gør investeringen bedre.
Investering i udlejningsejendomme: forstå afkast og risiko
Når du skal investere dine penge er ønskescenariet selvfølgelig det højeste mulige afkast for den mindst mulige risiko. Disse to faktorer hænger som oftestt sammen – for ellers ville alle jo kunne lave fantastiske investeringer hele tiden.
En udlejningsejendom kan give løbende lejeindtægter og en mulig værdistigning. Men risikoen afhænger af den konkrete ejendom og dens gæld. Et historisk gennemsnit for mange ejendomme er ikke et budget for dit køb. Ejendomspriser kan falde, og en enkelt stor reparation kan fylde meget i et års resultat.
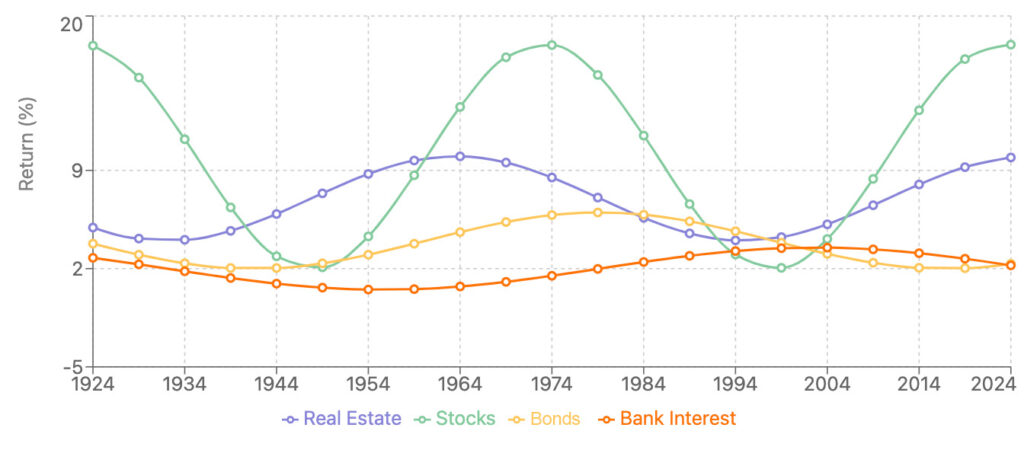
Figur: Her ses det historiske afkast på ejendomme set ift. aktier, obligationer og bankrenter.
Det grafen her ikke viser, er den såkaldte EKF (egenkapitalforrentning), som er afkastet af den investerede kapital, som bl.a. afhænger af lånesammensætningen i et ejendomskøb. Dette begreb og eksempel kan du læse mere om under Hvad giver en udlejningsejendom i afkast?.
Sådan kommer du i gang med en udlejningsejendom
Investering i udlejningsejendomme kræver typisk flere penge end andre investeringer.
For at komme i gang, kræver det derfor enten en opsparing eller lånemuligheder.
- Køb en udlejningsbolig selv og få långiveren til at vurdere dit konkrete kapitalbehov.
- Køb sammen med andre, og aftal ansvar, finansiering og muligheder for at komme ud igen.
- Investér gennem en ejendomsfond eller anden fælles struktur. Minimumsbeløb, gebyrer og binding afhænger af produktet.
- Køb aktier i et børsnoteret ejendomsselskab. Her ejer du aktier, ikke en bestemt bolig.
Du kan også skrive dig på vores investorliste i ziegel. Så giver vi dig besked, hvis vi finder en spændende udlejningsejendom at investere i. Du kan skrive dig op her.
Kapitalbehovet:
Dit kapitalbehov består ikke kun af udbetalingen. Du skal også have penge til købs- og låneomkostninger, eventuel istandsættelse og en buffer til drift og tomgang. En lav købspris er ikke i sig selv et tegn på en god investering. Få banken til at vurdere økonomien i den konkrete ejendom frem for at regne med en bestemt finansieringsprocent.
Sådan skaffer du kapital:
Du kan enten spare penge sammen eller gå til en bank for at låne penge til en investering i en udlejningsejendom.
Har du under 50.000 at investere for, må vi anbefale at skrive dig op på vores investorliste. Her får du besked, når vi finder spændende udlejningsejendomme til små penge – hvert fald i det perspektiv, at traditionel investering i udlejningsejendomme er meget kapitaltungt.
Fordele og risici ved en udlejningsejendom
Den store fordel ved investering i udlejningsejendomme er muligheden for at geare et aktiv, som historisk har vist sig at være meget stabil målt på afkast og risiko.
Således kan man få to-cifrede afkast af sine investeringer i en aktivklasse, som alle kender og har brugt for: mursten. Men det kræver, at lånet koster mindre i rente og bidrag end ejendommens afkast. Ellers trækker gearingen afkastet ned, som eksemplet i afsnit 4 viser.
En mulig værdistigning kan bidrage til det samlede afkast, men er ikke en indtægt, du kan betale regninger med, før værdien er realiseret eller finansieringen ændret. Regn derfor også på, om driften hænger sammen uden stigende ejendomspriser.
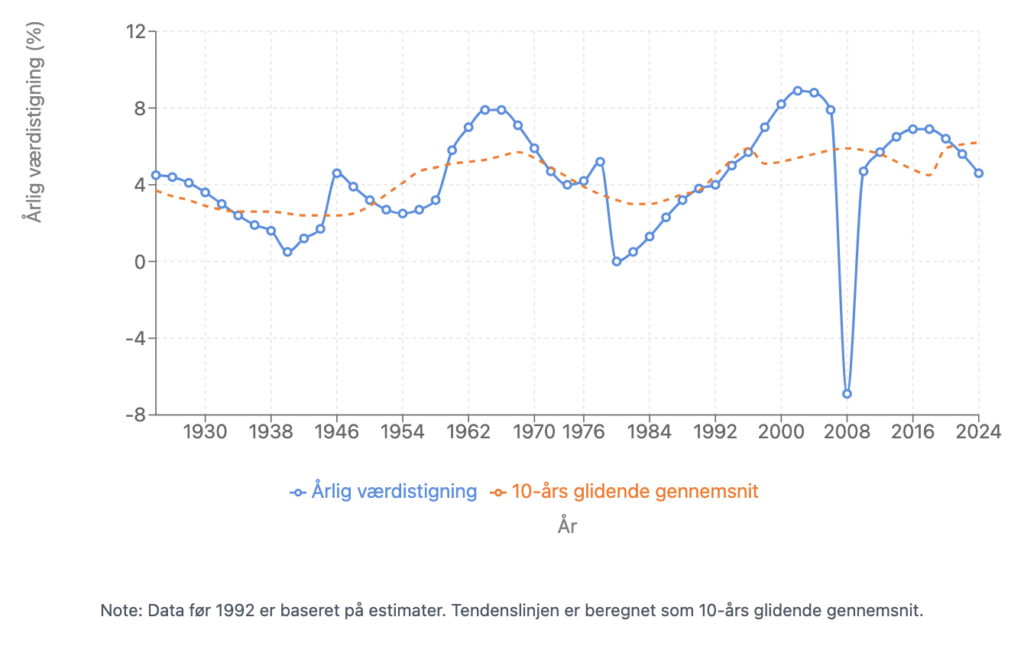
Figur: Her ses den historiske værdistigning på udlejningsejendomme i danmark pr. år samt et glidende gennemsnit
En risiko og ulempe ved udlejningsejendomme og investeringer i disse er, at kapitalkravet typisk er meget højt. Altså at det kræver mange penge at komme i gang, hvorimod en aktie fx. kan erhverves for mellem 1-1000 kr.
Du kan læse mere om fordele og ulemper mellem aktieinvestering og ejendomsinvestering her.
Derudover er investeringen i høj grad illikvid. Det betyder at det er omfangsrigt at få sine penge ud igen, da det oftest kræver at du finder en køber eller medinvestorer til din ejendom.
Hvad giver en udlejningsejendom i afkast?
Afkast afhænger af, hvilket tal du måler på. Når vi regner på en udlejningsejendom, skiller vi først driften fra finansieringen og bagefter resultatet fra pengene på kontoen.
- Bruttoafkast: årlig leje / købspris × 100. Det er et hurtigt overslag uden driftsudgifter.
- Nettoafkast før finansiering: (årlig leje − årlige driftsudgifter) / købspris × 100.
- Løbende egenkapitalforrentning før skat: (nettoleje − renter − bidrag) / indskudt egenkapital × 100. Her er hverken værdistigning eller afdrag med.
- Cashflow før skat: nettoleje − renter − bidrag − afdrag. Afdrag nedbringer gælden, men pengene skal stadig ud af kontoen.
Et illustrativt eksempel med sidens eksisterende tal
Eksemplet er fiktivt og er ikke et regnskab fra en af vores ejendomme. Købsprisen er 1.000.000 kr., lejen er 5.000 kr. om måneden, og driftsudgifterne er 20.000 kr. om året. Bruttoafkastet er 60.000 / 1.000.000 × 100 = 6 %. Nettolejen er 40.000 kr., og nettoafkastet er dermed 4 %.
Du indskyder 200.000 kr. og låner 800.000 kr. Med eksemplets 4,06 % i rente og 0,74 % i bidrag bliver de årlige finansieringsomkostninger 32.480 kr. og 5.920 kr. Tilbage er 1.600 kr., svarende til 0,8 % i løbende egenkapitalforrentning før skat.
Afdrag på 1,41 % af lånet koster yderligere 11.280 kr. om året. Dit cashflow bliver derfor 1.600 − 11.280 = −9.680 kr. om året. Gælden falder, men du skal selv dække underskuddet på kontoen. Eksemplet ser bort fra skat, købsomkostninger, tomgang og værdiændringer.
Pointen er enkel: Du kan ikke dividere hele nettolejen med egenkapitalen og glemme lånet. Brug afkastberegneren til udlejningsejendomme til at skille drift, finansiering og likviditet ad.
Vil du følge vores faktiske ejendomsrejse, finder du vores første investering, Lundhuse 2B i Herning, under vores investeringer. Tallene ovenfor vedrører ikke den ejendom.
Afkastkrav på udlejningsejendomme – hvad er realistisk?
Et afkastkrav er det afkast, du kræver for at binde dine penge og tage risikoen. Ved sammenligning af ejendomme bruges ofte nettoafkastet før finansiering. Det er ikke det samme som dit afkast på egenkapitalen efter lån.
Der findes ikke ét realistisk afkastkrav for alle udlejningsejendomme i Danmark. Beliggenhed, lovlig leje, stand, lejergrundlag og kommende vedligeholdelse gør en forskel. Et højt annonceret afkast kan skyldes en lav pris, men også tomgangsrisiko eller udgifter, der mangler i budgettet.
Sammenlign med lignende ejendomme på samme beregningsgrundlag. Test derefter, om din økonomi kan holde til lavere indtægt, højere renter og en større reparation. Skriv dit afkastkrav ned, før du forhandler pris.
Lejlighed, rækkehus eller hus til udlejning?
Investering i lejlighed til udlejning kan være en overskuelig indgang, men ejerforeningens vedtægter, fællesudgifter og vedligeholdelsesplan er en del af dit budget. Du kan ikke vurdere lejligheden alene ud fra køkkenet og den forventede husleje.
Et rækkehus kan have fælles forpligtelser i en ejer- eller grundejerforening. Et fritliggende hus kan give mere ansvar for tag, facade, installationer og udearealer. Begge dele kan samle meget vedligeholdelsesrisiko i én bolig.
Vælg efter lokal efterspørgsel og en gennemgået økonomi, ikke efter en regel om, at én boligtype altid er bedst. Læs også vores guide til investering i rækkehus til udlejning.
Lejeloven og huslejen – det skal du tjekke før køb
Den husleje, du ønsker, er ikke nødvendigvis den husleje, du lovligt må opkræve. Lejefastsættelsen afhænger blandt andet af ejendommens alder, størrelse, beliggenhed og de regler, lejemålet er omfattet af. I nogle ejendomme er omkostningsbestemt husleje relevant, mens andre følger andre regler. Fri leje kan ikke bare vælges.
- Få eksisterende lejekontrakter og grundlaget for huslejen gennemgået før køb.
- Undersøg tidligere huslejenævnssager og eventuelle tvister.
- Afklar vedligeholdelsespligt, depositum og eventuelle reguleringsvilkår.
- Dokumentér boligens stand ved indflytning. Undersøg, om du har pligt til indflytningssyn og indflytningsrapport; for udlejere af mere end én beboelseslejlighed gælder særlige formkrav.
Vores lejekontrakt-skabelon hjælper dig med at samle oplysninger til Typeformular A. Den erstatter ikke juridisk kontrol af lejen eller kontrakten. Få en lejeretskyndig rådgiver med, hvis du er i tvivl.
Skat ved udlejning af ejendom
Dit overskud før skat er ikke det beløb, du har til rådighed privat. Skatten afhænger blandt andet af ejerform og den måde, du driver udlejningen på. Ved erhvervsmæssig udlejning af en ejerbolig, du ikke selv bor i, er overskuddet som udgangspunkt personlig indkomst ved personligt ejerskab efter de almindelige regler.
Drift, vedligeholdelse, forbedringer og renter behandles ikke nødvendigvis ens. Du kan som udgangspunkt ikke afskrive på en beboelsesbygning. Læs Skattestyrelsens regler om udlejning af bolig, du ikke selv bor i, og få hjælp til din konkrete situation.
Du kan også se vores beregner om skat på investeringer for en forenklet sammenligning af investeringsrammer. Den beregner ikke skatten på din udlejningsejendom. Regler kan ændre sig. Dette er generel information, ikke rådgivning.
Ofte stillede spørgsmål om investering i udlejningsejendomme
Hvor meget skal du have i udbetaling til en udlejningsejendom?
Der findes ikke én udbetaling, som alle kan få finansiering med. Långiveren vurderer både ejendommens drift, beliggenhed og din økonomi. Regn med egenkapital, købsomkostninger og en likvid buffer, og få finansieringen afklaret, før du byder. Et regneeksempel med 20 % egenkapital er ikke et lånetilsagn.
Hvad er kritisk leje?
Kritisk leje er den leje, der lige dækker de udgifter, du tager med i beregningen. For likviditeten er det drift, renter, bidrag og afdrag. En beregning uden afdrag viser en anden grænse. Skat, tomgang og uforudsete udgifter kræver ekstra plads i budgettet.
Kan en udlejningslejlighed betale sig i 2026?
Det afhænger af købspris, lovlig husleje, driftsudgifter og finansiering, ikke blot af årstallet. Undersøg også ejerforeningen og vedligeholdelsesplanen. Test lavere indtægt og højere udgifter, og køb ikke alene på en forventning om værdistigning.
Hvordan beregner du afkast på en udlejningsejendom?
Bruttoafkast er årlig leje divideret med købspris gange 100. Nettoafkast trækker driftsudgifter fra lejen før samme beregning. Løbende egenkapitalforrentning før skat er nettoleje minus renter og bidrag divideret med egenkapital gange 100, uden værdistigning. Afdrag trækkes fra, når du beregner cashflow.
Hvilket afkastkrav skal du bruge?
Dit afkastkrav skal passe til ejendommens beliggenhed, stand, lejerisiko og dit alternativ til investeringen. Sammenlign ejendomme med ens forudsætninger, og skeln mellem nettoafkast før finansiering og afkast på egenkapital. Et højt annonceret afkast kan dække over høje risici.
Kan du afskrive en udlejet bolig skattemæssigt?
Du kan som udgangspunkt ikke afskrive på selve en bygning, der anvendes til beboelse. Fradrag for drift, vedligeholdelse og renter følger særskilte regler, og forbedringer er ikke det samme som vedligeholdelse. Få en revisor til at vurdere den konkrete ejendom og ejerform.
Dit næste skridt som ejendomsinvestor
At købe, handle og investere i udlejningsejendomme er en administrativ affære, men som kan vise sig at være en fantastisk sjov og indbringende investering, hvis det gøres rigtigt.
Hvis du har lyst til at investere i ejendomme, men være passiv i driften af dem, kan du tilmelde dig ziegel’s investorliste. Så giver vi dig besked, når vi har nye spændende ejendomme på vej.